
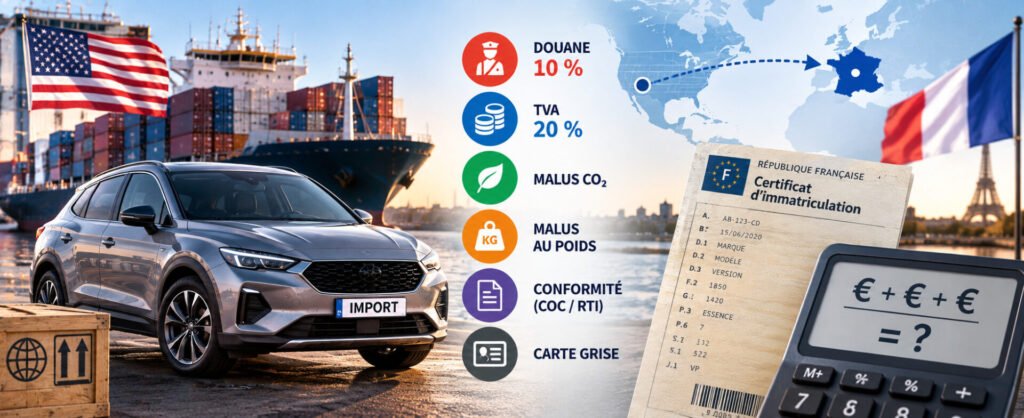
Combien coûte réellement une voiture, un van ou un camping-car acheté à l’étranger une fois arrivé et immatriculé en France en 2026 ?
Le prix affiché par le vendeur n’est qu’une partie du budget. Selon le pays d’achat, l’origine du véhicule, son âge, son kilométrage, sa motorisation et son homologation, il faut parfois ajouter la TVA française, des droits de douane, des frais de transport, un certificat de conformité, une réception individuelle, le contrôle technique, la taxe régionale et les éventuels malus. Tout ceci est dense et complexe, c’est le but de ce guide de vous donner les « clés » pour comprendre précisément et concrètement combien cela vous coûtera réellement au final.
Les règles de ce guide concernent principalement un particulier domicilié en France métropolitaine qui importe un véhicule pour son usage personnel. Les DROM et certaines collectivités d’outre-mer disposent de règles fiscales et douanières spécifiques. Ce guide est un travail éditorial détaillé et exclusif réalisé par les équipes de Camping Car Invest et s’appuie sur des sources officielles vérifiées.
- Combien coûte réellement un véhicule importé en France ?
- Le véhicule vient-il de l’Union européenne ou d’un pays hors UE ?
- Neuf ou occasion : la définition fiscale à connaître
- Véhicule neuf acheté dans l’Union européenne : quelle TVA payer ?
- Véhicule d’occasion acheté dans l’Union européenne
- Véhicule acheté hors Union européenne : douane + TVA
- Quitus fiscal ou certificat 846 A : quelle différence ?
- COC, attestation ou RTI : le véhicule est-il homologable en France ?
- Quels autres frais faut-il prévoir ?
- Comment calculer la carte grise française d’un véhicule importé ?
- Camping-car, van aménagé ou véhicule de loisirs importé : quelles règles ?
- Exemple complet : véhicule neuf importé d’un pays hors UE
- Cas particulier : déménager en France avec son véhicule
- Quelles informations faut-il réunir pour calculer précisément une importation ?
- Résumé : quelles taxes selon le type d’importation ?
- Questions fréquentes
Combien coûte réellement un véhicule importé en France ?
Pour comparer correctement un véhicule étranger à un véhicule déjà immatriculé en France, il faut raisonner en coût total rendu et immatriculé, et non uniquement en prix d’achat communiqué par le vendeur.
Coût total = prix d’achat + transport + douane éventuelle + TVA éventuelle + conformité/homologation + frais annexes + carte grise + malus éventuels
Deux véhicules affichés au même prix à l’étranger peuvent donc présenter un coût final très différent. Une occasion allemande déjà homologuée en Europe est généralement beaucoup plus simple à importer qu’un véhicule acheté directement aux États-Unis, au Canada ou en Chine dans une version qui n’a jamais été prévue pour le marché européen.
Le véhicule vient-il de l’Union européenne ou d’un pays hors UE ?
C’est la première distinction à effectuer, car elle détermine une grande partie de la fiscalité applicable. Le tableau ci-dessous y répond :
| Situation | Droits de douane | TVA française | Document fiscal | Malus à l’immatriculation |
|---|---|---|---|---|
| Véhicule neuf acheté dans l’UE | 0 € | 20 % en France | Quitus fiscal | Barème applicable lors de la 1ère immatriculation en France |
| Véhicule d’occasion acheté dans l’UE | 0 € | En principe aucune TVA française supplémentaire si le véhicule a plus de 6 mois et plus de 6 000 km | Quitus fiscal | Barème historique correspondant à l’année de 1ère immatriculation + décote selon l’âge |
| Véhicule neuf acheté hors UE | Généralement 10 % pour une voiture particulière ou un camping-car, sauf accord préférentiel ou tarif spécifique | 20 % à l’importation | Certificat de dédouanement 846 A | Barème applicable lors de la 1ère immatriculation en France |
| Véhicule d’occasion acheté hors UE | Généralement 10 %, sauf accord préférentiel ou tarif spécifique | 20 % à l’importation | Certificat de dédouanement 846 A | Barème historique correspondant à l’année de 1ère immatriculation + décote selon l’âge |
*Pour les voitures particulières et les camping-cars, le tarif douanier de droit commun est de 10 %. Certains véhicules utilitaires ou pick-up peuvent toutefois relever d’un tarif allant jusqu’à 22 %.
Il n’existe donc pas une règle « 10 % ou 20 % ». Dans le cas classique d’une voiture importée d’un pays sans accord préférentiel avec l’Union européenne, les 10 % correspondent aux droits de douane et les 20 % à la TVA française. Les deux peuvent se cumuler.
Attention : le Royaume-Uni, la Suisse et la Norvège ne font pas partie de l’Union européenne. Des formalités douanières existent donc, même si des accords commerciaux peuvent permettre de réduire ou supprimer les droits de douane sous certaines conditions.
Pour une occasion hors UE, le prix d’achat réel sert normalement de point de départ pour déterminer la valeur en douane. Si cette valeur n’est pas disponible ou jugée non représentative, la Douane peut utiliser une cote spécialisée, la valeur d’un véhicule similaire ou une expertise, avec éventuellement un coefficient de vétusté.
Pour un véhicule neuf hors UE, il faudra généralement vérifier plus attentivement sa conformité européenne. S’il n’a pas été conçu pour le marché européen, une RTI ou des modifications peuvent être nécessaires. Pour l’immatriculation, Service-Public prévoit notamment le certificat 846 A et un justificatif technique : COC, attestation d’identification ou RTI selon le cas.
À retenir : le raccourci « véhicule hors Europe = +30 % » est faux. Il faut connaître le pays d’achat, l’origine douanière, la valeur du véhicule, son âge, son kilométrage, sa conformité européenne, sa motorisation, son poids, son CO₂ et sa région d’immatriculation pour obtenir un prix final réellement fiable.
Neuf ou occasion : la définition fiscale à connaître
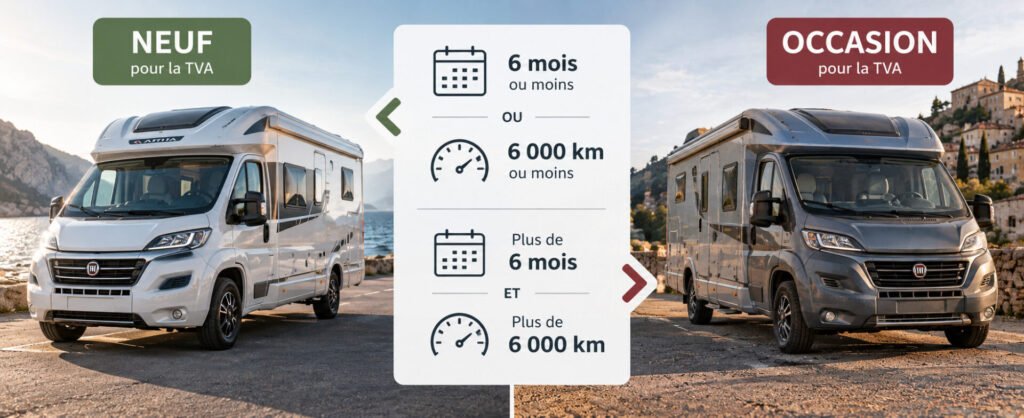
Pour la TVA, un véhicule n’est pas considéré comme d’occasion simplement parce qu’il a déjà été immatriculé.
Un véhicule est considéré comme neuf au regard de la TVA s’il remplit au moins l’une des deux conditions suivantes :
- il a été mis en circulation depuis 6 mois ou moins ;
- il a parcouru 6 000 km ou moins.
Pour être considéré comme d’occasion, il doit donc avoir plus de 6 mois ET plus de 6 000 km.
Exemple : une voiture âgée de 2 ans mais n’ayant parcouru que 4 000 km reste fiscalement considérée comme neuve pour la TVA. Une voiture âgée de 10 mois et affichant 6 500 km est en revanche considérée comme d’occasion.
Véhicule neuf acheté dans l’Union européenne : quelle TVA payer ?
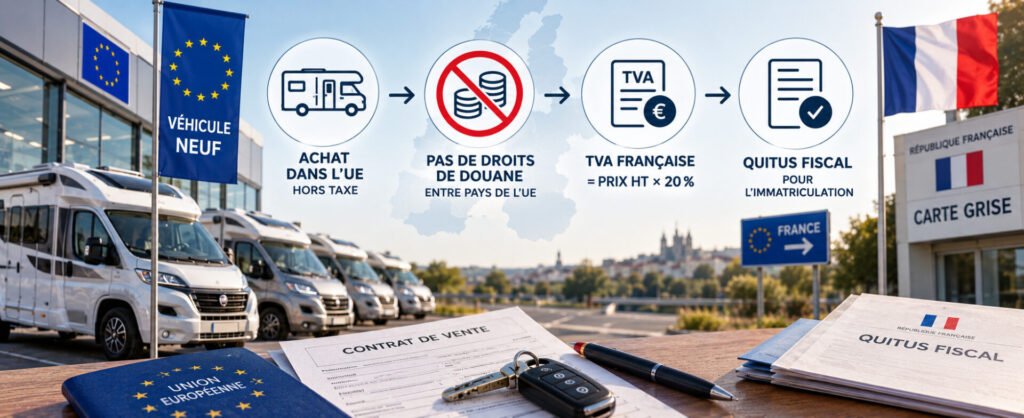
Il n’y a pas de droits de douane entre les États membres de l’Union européenne.
Pour un véhicule fiscalement neuf acheté dans un autre pays de l’UE par un résident français, la TVA doit en revanche être acquittée en France.
TVA française = prix HT taxable × 20 %
Le véhicule doit normalement être acheté hors taxe dans le pays vendeur, puis la TVA française est acquittée en France. Si une TVA étrangère a été payée, elle ne doit pas être définitivement cumulée avec la TVA française : une régularisation ou un remboursement doit être demandé.
Attention au quitus fiscal : le « quitus fiscal » permet de justifier auprès de l’administration française que le véhicule est en règle au regard de la TVA. Avant d’acheter un véhicule d’occasion venant de l’étranger, vérifiez bien que le prix total demandé par le vendeur ne cache pas une TVA cachée qui vous sera demandée à la livraison et qui rend le prix de façade bien plus attractif qu’il ne l’est en réalité.
Véhicule d’occasion acheté dans l’Union européenne
Pour un véhicule qui possède plus de 6 mois et plus de 6 000 km, il n’y a normalement ni droits de douane ni nouvelle TVA française à ajouter pour un particulier.
Si le vendeur est un professionnel, le prix peut néanmoins intégrer de la TVA selon son régime fiscal ou relever du régime de la marge. Cela ne signifie pas qu’un particulier français doit automatiquement ajouter 20 % au prix affiché. C’est au cas par cas.
Le quitus fiscal reste nécessaire pour demander l’immatriculation française.
Véhicule acheté hors Union européenne : douane + TVA
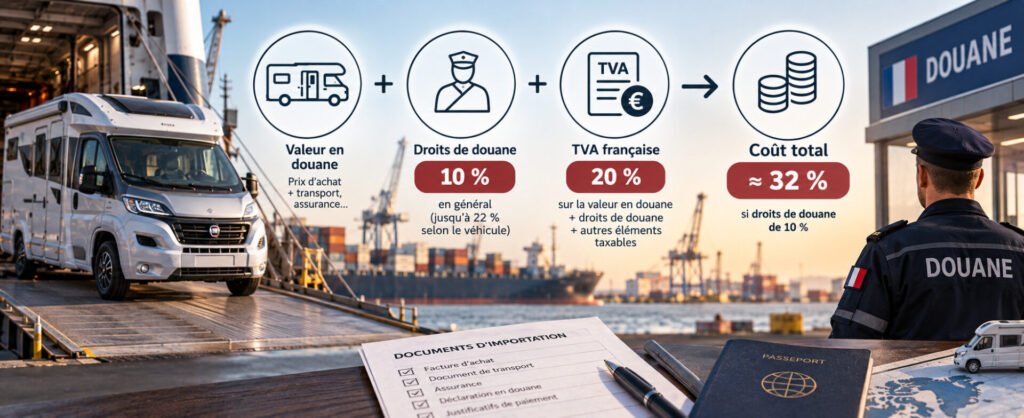
Pour une voiture particulière ou un camping-car provenant d’un pays tiers sans avantage tarifaire particulier, le droit de douane de droit commun est généralement de 10 %.
La TVA française de 20 % s’ajoute ensuite.
Certains véhicules à usage mixte, utilitaires ou pick-up peuvent relever d’un tarif douanier différent, pouvant atteindre 22 % selon leur classement.
Droits de douane = valeur en douane × taux applicable
TVA = (valeur en douane + droits de douane + autres éléments taxables) × 20 %
Il est donc incorrect de résumer le calcul par « 10 % + 20 % = 30 % ».
Attention : lorsque le droit de douane est de 10 %, les droits puis la TVA représentent environ 32 % de la valeur en douane, car les 20 % de TVA portent également sur les droits de douane.
Comment calculer la valeur en douane ?
La Douane retient en principe le prix réellement payé au vendeur. Des frais annexes peuvent être ajoutés, notamment le transport, l’assurance, les options et certains frais liés à l’acheminement du véhicule.
Pour une occasion, l’administration peut contrôler la cohérence de la valeur déclarée. Elle peut notamment utiliser une cotation, une expertise ou la valeur de véhicules comparables.
Pour les camping-cars, la Douane prévoit également des méthodes d’évaluation faisant notamment appel à des cotations spécialisées ou à des coefficients de vétusté.
Prenons deux exemples concrets pour une voiture neuve et d’occasion achetée à l’étranger (hors UE) pour bien distinguer la différence :
Exemple pour une voiture neuve achetée hors UE
Pour un véhicule acheté hors Union européenne, la Douane ne calcule pas les taxes uniquement sur le prix affiché par le vendeur. La base de départ est en principe le prix réellement payé pour le véhicule, auquel peuvent s’ajouter certains frais nécessaires pour l’acheminer jusqu’à l’entrée sur le territoire douanier de l’Union européenne, notamment le transport et l’assurance.
Exemple d’une berline essence achetée 30 000 € aux États-Unis
Frais de transport maritime jusqu’à l’Union européenne : 1 600 €
Assurance transport : 400 €Valeur en douane : 30 000 € + 1 600 € + 400 € = 32 000 €
En supposant que le véhicule soit soumis au droit de douane classique de 10 % :
Droits de douane : 32 000 € × 10 % = 3 200 €
La TVA française est ensuite calculée sur une base comprenant notamment la valeur en douane et les droits de douane :
Base simplifiée de TVA : 32 000 € + 3 200 € = 35 200 €
TVA à 20 % : 35 200 € × 20 % = 7 040 €
Total droits de douane + TVA : 3 200 € + 7 040 € = 10 240 €
Coût du véhicule après transport, douane et TVA :
30 000 € + 2 000 € + 3 200 € + 7 040 € = 42 240 €À ce stade, la voiture achetée 30 000 € aux États-Unis revient donc déjà à 42 240 €, alors que la carte grise française n’a pas encore été payée.
Il faut encore éventuellement ajouter :
- le certificat de conformité ou les documents techniques ;
- une réception à titre isolé si le véhicule n’est pas homologué pour le marché européen ;
- les modifications techniques nécessaires ;
- le contrôle technique ;
- les plaques provisoires ou de transit ;
- la taxe régionale de carte grise ;
- le malus CO₂ éventuel ;
- le malus au poids éventuel ;
- les frais fixes d’immatriculation.
Pourquoi le coût fiscal représente ici 32 % et non 30 % ?
On pourrait penser que 10 % de droits de douane + 20 % de TVA = 30 %.
Ce n’est pas le cas, car la TVA est calculée après les droits de douane et porte également sur leur montant.
Dans notre exemple :
- Droits de douane : 3 200 € ;
- TVA : 7 040 € ;
- Total : 10 240 €.
Rapporté à la valeur en douane de 32 000 €, cela représente :
10 240 € ÷ 32 000 € = 32 %
Dans le cas classique d’un véhicule soumis à 10 % de droits de douane puis 20 % de TVA, le coût combiné des deux taxes représente donc environ 32 % de la valeur en douane.
Exemple pour une voiture d’occasion achetée hors UE
Pour une voiture d’occasion achetée hors Union européenne, la Douane retient en principe le prix réellement payé au vendeur, tel qu’il figure sur la facture ou le certificat de vente, auquel peuvent s’ajouter les frais entrant dans la valeur en douane, comme le transport ou certains équipements et options.
Dans notre exemple précédent, une voiture d’occasion achetée 30 000 € aux États-Unis, avec 2 000 € de transport et d’assurance, atteint une valeur en douane de 32 000 €.
Avec un droit de douane de 10 %, cela représente :
- Droits de douane : 3 200 € ;
- Base simplifiée de TVA : 35 200 € ;
- TVA à 20 % : 7 040 € ;
- Total droits + TVA : 10 240 € ;
- Coût après achat, transport, douane et TVA : 42 240 €.
La voiture achetée 30 000 € revient donc déjà à 42 240 € avant même le paiement de la carte grise, des éventuels frais d’homologation et du malus résiduel.
Pour une voiture d’occasion importée des États-Unis, les droits de douane et la TVA restent en principe dus. En revanche, le malus français n’est pas calculé comme pour une voiture neuve immatriculée en 2026 : il faut reprendre le barème correspondant à l’année de sa première immatriculation puis appliquer la décote liée à son ancienneté.
La Douane conserve toutefois un pouvoir de contrôle sur la valeur déclarée. Si le prix figurant sur la facture paraît incohérent ou ne peut pas être retenu, elle peut déterminer la valeur du véhicule à partir d’autres références, notamment une cotation spécialisée, la valeur de véhicules similaires ou une expertise.
Pour les camping-cars d’occasion, la Douane prévoit notamment plusieurs méthodes : expertise, cote Argus avec un abattement de 10 %, cotations spécialisées comme Camping-car Magazine ou Le Monde du Camping-Car, ou encore prix catalogue du véhicule neuf auquel est appliqué un coefficient de vétusté.
Le pays d’achat n’est pas forcément le pays d’origine du véhicule
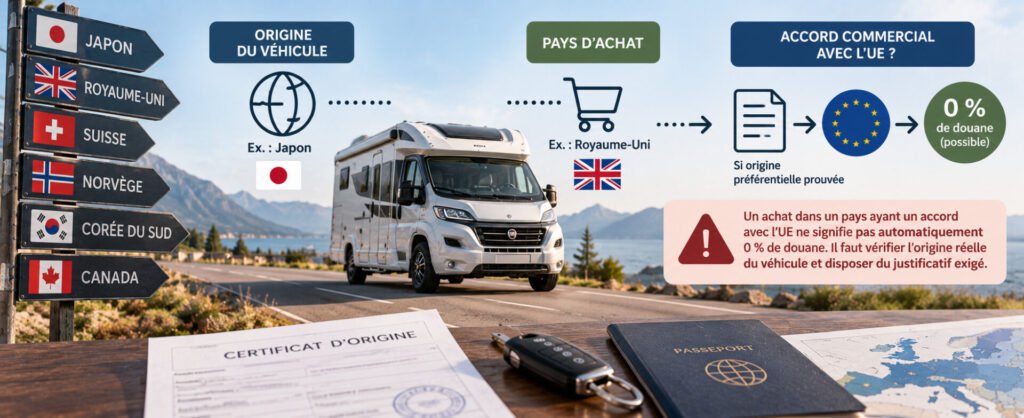
La provenance du véhicule et son origine douanière sont deux notions différentes.
Une voiture japonaise achetée au Royaume-Uni ne devient pas automatiquement britannique. De même, une voiture américaine revendue en Suisse n’acquiert pas automatiquement une origine suisse.
Certains pays disposent d’accords commerciaux avec l’Union européenne. Lorsqu’un véhicule respecte les règles d’origine préférentielle prévues par l’accord et que la preuve nécessaire est fournie, le droit de douane peut être réduit ou nul.
C’est notamment un point à vérifier pour certains véhicules provenant du Royaume-Uni, de Suisse, de Norvège, du Japon, de Corée du Sud, du Canada ou d’autres partenaires commerciaux de l’Union européenne.
Un achat dans un pays ayant un accord avec l’UE ne signifie pas automatiquement 0 % de douane. Il faut vérifier l’origine réelle du véhicule et disposer du justificatif exigé par l’accord.
Cas particulier : certains véhicules électriques neufs originaires de Chine
En plus des droits de douane habituels, certains véhicules électriques à batterie neufs originaires de Chine sont soumis à des droits compensateurs européens supplémentaires. En septembre 2026, ces droits varient selon le constructeur et peuvent aller de 7,8 % à 35,3 %. À titre d’exemple, les taux applicables comprennent notamment :
BYD : 17 %
Geely : 18,8 %
SAIC : 35,3 %
Tesla fabriquée à Shanghai : 7,8 %
Ces droits peuvent s’ajouter au droit de douane normal applicable au véhicule et à la TVA française. Le coût d’importation peut donc être nettement supérieur au simple calcul « 10 % de douane + 20 % de TVA ».
Avant d’acheter un véhicule électrique neuf fabriqué en Chine, il est donc indispensable de vérifier son constructeur, son origine exacte et le tarif douanier applicable.
Quitus fiscal ou certificat 846 A : quelle différence ?
Véhicule provenant de l’UE
Quitus fiscal. Il atteste que la situation du véhicule est régulière au regard de la TVA.
Véhicule provenant d’un pays hors UE
Certificat de dédouanement 846 A. Il justifie la régularisation du véhicule auprès de la Douane française.
COC, attestation ou RTI : le véhicule est-il homologable en France ?
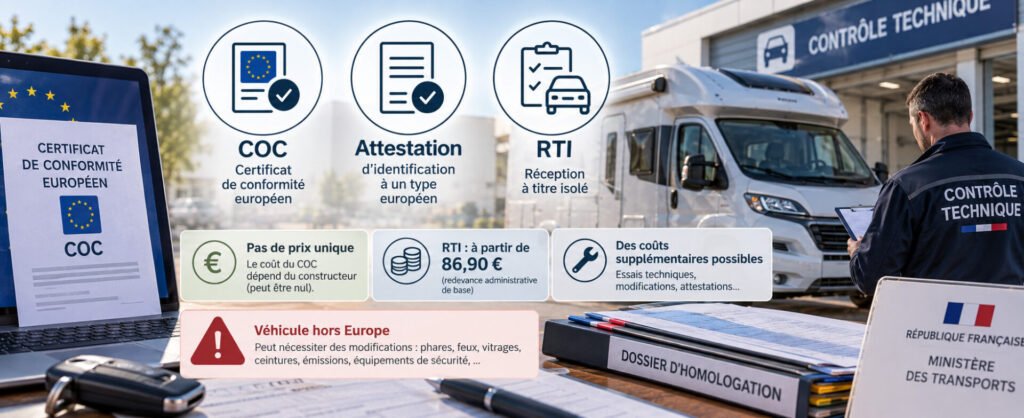
Après la fiscalité vient une deuxième question essentielle : le véhicule est-il techniquement reconnu pour circuler et être immatriculé en France ?
Selon sa situation, l’administration peut demander :
- un certificat de conformité européen ou COC ;
- une attestation d’identification à un type européen ;
- ou une réception à titre isolé ou RTI lorsque le véhicule ne correspond pas directement à une réception européenne exploitable.
Il n’existe pas de prix national unique du COC : son coût dépend du constructeur et peut être nul lorsque le document accompagne déjà le véhicule.
La redevance administrative de base d’une RTI peut commencer à 86,90 €, mais il ne faut surtout pas confondre cette somme avec le coût total d’une homologation individuelle.
Des essais techniques, attestations, modifications et interventions peuvent venir s’ajouter.
Véhicule conçu pour un marché hors Europe : l’absence de réception européenne peut entraîner des modifications concernant notamment les phares, feux, vitrages, ceintures, émissions ou équipements de sécurité.
Quels autres frais faut-il prévoir ?
Selon les situations, le budget peut encore comprendre :
- le transport international ;
- l’assurance pendant le transport ;
- des plaques temporaires ou de transit ;
- un contrôle technique ;
- des traductions certifiées ;
- un transitaire ou intermédiaire ;
- des frais de stockage ou de port ;
- des modifications techniques ;
- les frais liés à une réception individuelle.
Ces montants sont variables et doivent donc être ajoutés séparément dans un calcul du prix total.
Contrôle technique : quand est-il obligatoire ?
Pour un véhicule d’occasion soumis au contrôle technique et âgé de plus de 4 ans, un contrôle technique de moins de 6 mois est généralement nécessaire pour demander l’immatriculation française. Si le véhicule était déjà immatriculé dans un autre pays de l’Union européenne, un contrôle technique réalisé dans ce pays peut être accepté lorsqu’il est encore valable selon les règles applicables.
Pour un véhicule provenant d’un pays hors Union européenne, il faut en pratique prévoir un contrôle technique français lorsque celui-ci est requis.
Le prix du contrôle technique n’étant pas fixé nationalement, il doit être ajouté comme un frais variable au coût total de l’importation.
Comment calculer la carte grise française d’un véhicule importé ?
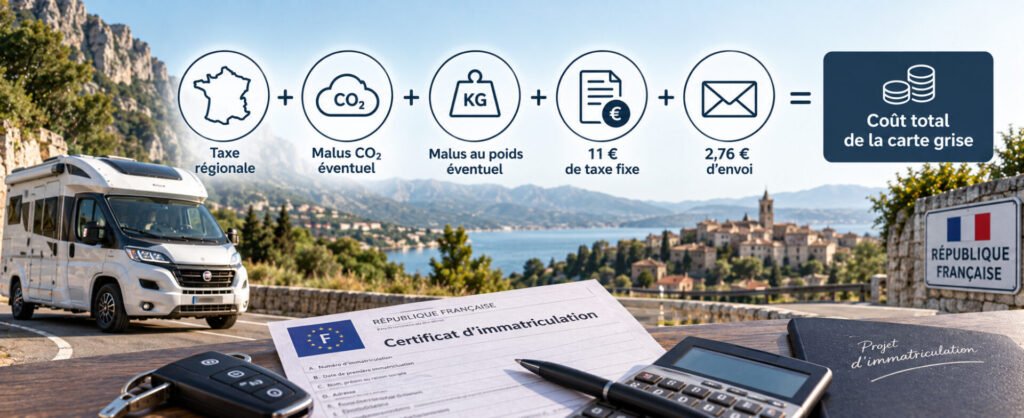
Une fois le véhicule régularisé fiscalement et techniquement, il faut payer son certificat d’immatriculation français.
Le prix total réel payé est la somme des coûts suivants :
Taxe régionale + malus CO₂ éventuel + malus au poids éventuel + 11 € de taxe fixe + 2,76 € d’envoi
Prix du cheval fiscal par région en septembre 2026
| Région | Prix / CV | Région | Prix / CV |
|---|---|---|---|
| Auvergne-Rhône-Alpes | 43 € | Bourgogne-Franche-Comté | 60 € |
| Bretagne | 60 € | Centre-Val de Loire | 60 € |
| Corse | 53 € | Grand Est | 60 € |
| Hauts-de-France | 43 € | Île-de-France | 68,95 € |
| Normandie | 60 € | Nouvelle-Aquitaine | 58 € |
| Occitanie | 59,50 € | Pays de la Loire | 51 € |
| Provence-Alpes-Côte d’Azur | 60 € | Guadeloupe | 41 € |
| Guyane | 42,50 € | Martinique | 53 € |
| La Réunion | 60 € | Mayotte | 30 € |
En Île-de-France, le montant de 68,95 € intègre la majoration applicable depuis le 1er mars 2026. Dans les Hauts-de-France, le tarif est passé à 43 € au 1er avril 2026.
Véhicule de 10 ans ou plus : taxe régionale réduite de moitié
Lorsqu’un véhicule a été immatriculé pour la première fois depuis au moins 10 ans, le montant de la taxe régionale est en principe divisé par deux.
Par exemple, pour une voiture de 10 CV immatriculée dans le Grand Est, où le cheval fiscal est fixé à 60 € : 10 CV × 60 € = 600 €
Réduction de 50 % = 300 € de taxe régionale.
Cette réduction concerne uniquement la taxe régionale. Elle ne divise pas par deux les éventuels malus CO₂ ou au poids, ni les frais fixes d’immatriculation.
Quel malus CO₂ pour un véhicule importé neuf ?
Si le véhicule n’a encore jamais été immatriculé, le barème en vigueur lors de sa première immatriculation s’applique.
Pour une première immatriculation en 2026 et un véhicule réceptionné selon les normes européennes, le malus débute à 108 g de CO₂/km.
| Émissions | Malus 2026 | Émissions | Malus 2026 |
|---|---|---|---|
| 108 g/km | 50 € | 150 g/km | 4 279 € |
| 120 g/km | 310 € | 160 g/km | 8 770 € |
| 130 g/km | 983 € | 170 g/km | 22 380 € |
| 140 g/km | 2 205 € | 180 g/km | 45 990 € |
| 190 g/km | 76 800 € | 191 g/km | 79 911 € |
| Plus de 191 g/km | 80 000 € |
Lorsqu’un véhicule n’a pas fait l’objet d’une réception européenne permettant d’utiliser ses émissions homologuées, le malus CO₂ peut être calculé selon sa puissance administrative.
En 2026, ce barème atteint 80 000 € à partir de 15 CV.
Quel malus pour un véhicule d’occasion déjà immatriculé à l’étranger ?
Un véhicule d’occasion importé n’est pas traité comme un véhicule neuf 2026.
Le principe est : Barème de l’année de première immatriculation − décote liée à l’ancienneté
L’administration reprend donc le barème correspondant à la première immatriculation du véhicule, même si celle-ci a eu lieu à l’étranger, puis applique une décote.
| Ancienneté | Décote | Ancienneté | Décote |
|---|---|---|---|
| 1 à 3 mois | 3 % | 49 à 60 mois | 38 % |
| 4 à 6 mois | 6 % | 61 à 72 mois | 43 % |
| 7 à 9 mois | 9 % | 73 à 84 mois | 48 % |
| 10 à 12 mois | 12 % | 85 à 96 mois | 53 % |
| 13 à 18 mois | 16 % | 97 à 108 mois | 58 % |
| 19 à 24 mois | 20 % | 109 à 120 mois | 64 % |
| 25 à 36 mois | 28 % | 121 à 132 mois | 70 % |
| 37 à 48 mois | 33 % | 133 à 144 mois | 76 % |
| 145 à 156 mois | 82 % | 157 à 168 mois | 88 % |
| 169 à 180 mois | 94 % | 181 mois et plus | 100 % |
Deux dates importantes : le malus CO₂ résiduel ne concerne plus les véhicules dont la première immatriculation est antérieure à 2015. Le malus au poids n’existant que depuis 2022, un véhicule immatriculé avant 2022 ne peut pas se voir appliquer un ancien barème de malus masse.
Quel malus au poids en 2026 ?
Pour un véhicule neuf de tourisme concerné par la taxe, le seuil est de 1 500 kg.
| Fraction de masse | Tarif |
|---|---|
| Jusqu’à 1 499 kg | 0 € |
| 1 500 à 1 699 kg | 10 €/kg |
| 1 700 à 1 799 kg | 15 €/kg |
| 1 800 à 1 899 kg | 20 €/kg |
| 1 900 à 1 999 kg | 25 €/kg |
| À partir de 2 000 kg | 30 €/kg |
Le cumul du malus CO₂ et du malus au poids ne peut pas dépasser le plafond du malus CO₂, soit 80 000 € en 2026.
Essence, diesel, hybride ou électrique : quelles différences ?
| Motorisation | Malus CO₂ | Malus au poids | Taxe régionale |
|---|---|---|---|
| Essence / diesel | Selon les émissions de CO₂ ou la puissance administrative du véhicule | Oui si le véhicule est concerné et dépasse le seuil applicable | Oui, selon la puissance fiscale et le tarif de la région |
| Micro-hybride | Selon les émissions de CO₂ | Abattement de 100 kg pour une première immatriculation en 2026 | Oui, selon la puissance fiscale et le tarif de la région |
| Hybride non rechargeable | Selon les émissions de CO₂ | Abattement de 100 kg en 2026 | Oui, selon la puissance fiscale et le tarif de la région |
| Hybride rechargeable | Selon les émissions de CO₂ | Si l’autonomie électrique urbaine homologuée dépasse 50 km : abattement correspondant au plus favorable entre les règles prévues, dans la limite de 200 kg et de 15 % de la masse du véhicule. Sinon, abattement de 100 kg. | Oui, selon la puissance fiscale et le tarif de la région |
| 100 % électrique | Exonéré | Exonéré | Dépend de la région. En septembre 2026, les Hauts-de-France appliquent une réduction de 50 % de la taxe régionale aux véhicules très propres. |
| Hydrogène | Exonéré | Exonéré | Dépend de la région. En septembre 2026, les Hauts-de-France appliquent une réduction de 50 % de la taxe régionale aux véhicules très propres. |
Attention : l’exonération des malus pour un véhicule électrique ne signifie pas nécessairement que sa carte grise est gratuite.
La taxe régionale peut rester due selon la région. En septembre 2026, la plupart des régions ne prévoient plus d’exonération pour les véhicules électriques ou à hydrogène, mais les Hauts-de-France appliquent encore une réduction de 50 % de la taxe régionale pour les véhicules très propres.
Camping-car, van aménagé ou véhicule de loisirs importé : quelles règles ?
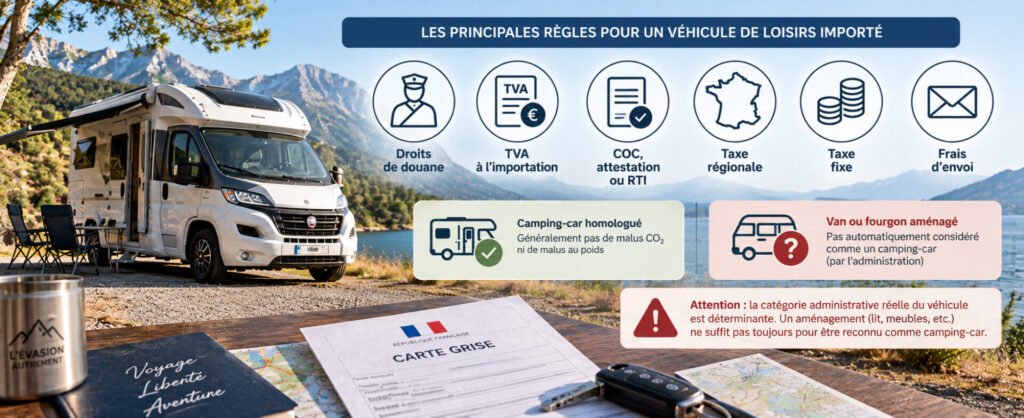
Pour un véhicule de loisirs, il faut absolument tenir compte de sa catégorie administrative réelle.
Un camping-car correctement homologué comme véhicule à usage spécial destiné à l’habitation n’est généralement pas traité comme une voiture particulière pour les malus CO₂ et masse.
Il peut cependant rester soumis à :
- la TVA à l’importation ;
- des droits de douane ;
- un COC, une attestation ou une RTI ;
- la taxe régionale ;
- la taxe fixe ;
- les frais d’envoi de la carte grise.
Attention aux fourgons et vans aménagés : un véhicule équipé d’un lit et de meubles n’est pas automatiquement considéré comme un camping-car par l’administration. C’est sa catégorie officielle et son homologation qui déterminent le traitement fiscal.
Exemple complet : véhicule neuf importé d’un pays hors UE
Prenons une voiture neuve provenant d’un pays sans accord préférentiel applicable, avec une réception européenne exploitable et destinée à être immatriculée dans le Grand Est.
| Caractéristique | Valeur |
|---|---|
| Prix d’achat | 30 000 € |
| Transport et assurance | 2 000 € |
| Valeur en douane | 32 000 € |
| Droits de douane à 10 % | 3 200 € |
| TVA à 20 % sur 35 200 € | 7 040 € |
| Puissance fiscale | 10 CV |
| Émissions | 160 g/km |
| Masse | 1 850 kg |
| Région | Grand Est |
Calcul de la carte grise
| Élément | Montant |
|---|---|
| Taxe régionale : 10 CV × 60 € | 600 € |
| Malus CO₂ à 160 g/km | 8 770 € |
| Malus au poids à 1 850 kg | 4 520 € |
| Taxe fixe | 11 € |
| Envoi du certificat | 2,76 € |
| Total carte grise | 13 903,76 € |
Si le COC (Certificat de Conformité Européen) est fourni et qu’aucune modification technique supplémentaire n’est nécessaire :
30 000 € + 2 000 € + 3 200 € + 7 040 € + 13 903,76 € = 56 143,76 €
Le véhicule affiché à 30 000 € à l’étranger revient donc dans cet exemple à 56 143,76 € rendu et immatriculé en France, avant d’éventuels frais supplémentaires de transit, contrôle, plaques ou homologation.
Cas particulier : déménager en France avec son véhicule
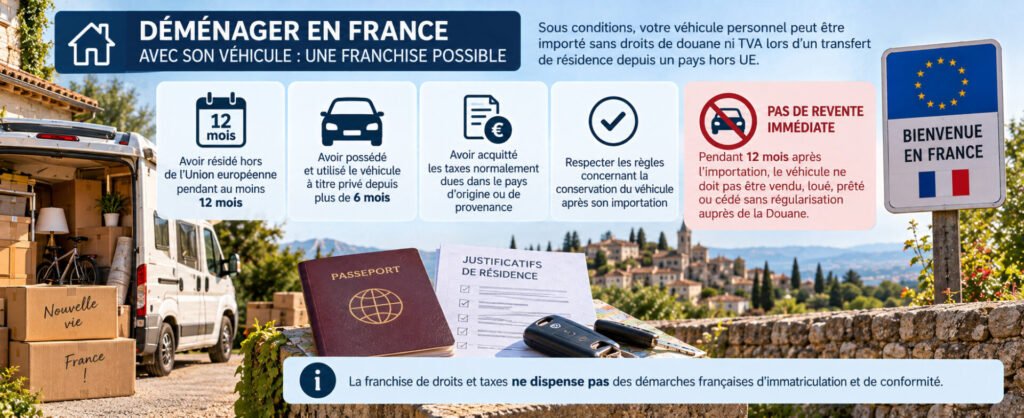
Lorsqu’une personne transfère réellement sa résidence principale en France depuis un pays situé hors de l’Union européenne, une franchise de droits et taxes peut être possible sous conditions.
Il faut notamment :
- avoir résidé hors de l’Union européenne pendant au moins 12 mois ;
- avoir possédé et utilisé le véhicule à titre privé depuis plus de 6 mois ;
- avoir acquitté les taxes normalement dues dans le pays d’origine ou de provenance ;
- respecter les règles concernant la conservation du véhicule après son importation.
Attention : le véhicule ne peut pas être revendu immédiatement.
Lorsqu’un véhicule est importé en franchise de droits de douane et de TVA dans le cadre d’un transfert de résidence en France, cette exonération est accordée sous condition de conservation du véhicule.
Pendant les 12 mois suivant son importation, le véhicule ne doit en principe pas être vendu, loué, prêté ou cédé sans régularisation préalable auprès de la Douane.
En cas de cession pendant cette période, les droits et taxes dont le véhicule avait été exonéré peuvent devenir exigibles.
La franchise liée au déménagement doit donc être considérée comme un avantage destiné à un véhicule personnel réellement conservé après le transfert de résidence, et non comme un moyen d’importer un véhicule en franchise pour le revendre immédiatement.
Cette franchise douanière ne signifie pas que les démarches françaises d’immatriculation et de conformité disparaissent.
Quelles informations faut-il réunir pour calculer précisément une importation ?
Un calculateur fiable doit demander au minimum :
- le pays d’achat ;
- le pays d’origine du véhicule ;
- le prix payé ;
- les frais de transport et d’assurance ;
- la date de première immatriculation ;
- le kilométrage ;
- le type de véhicule ;
- la motorisation ;
- la puissance fiscale ;
- les émissions de CO₂ ;
- la masse en ordre de marche ;
- la région française d’immatriculation ;
- la présence ou non d’une réception européenne ;
- la disponibilité du COC ;
- l’existence éventuelle d’une origine préférentielle justifiable ;
- les coûts supplémentaires d’homologation.
Résumé : quelles taxes selon le type d’importation ?
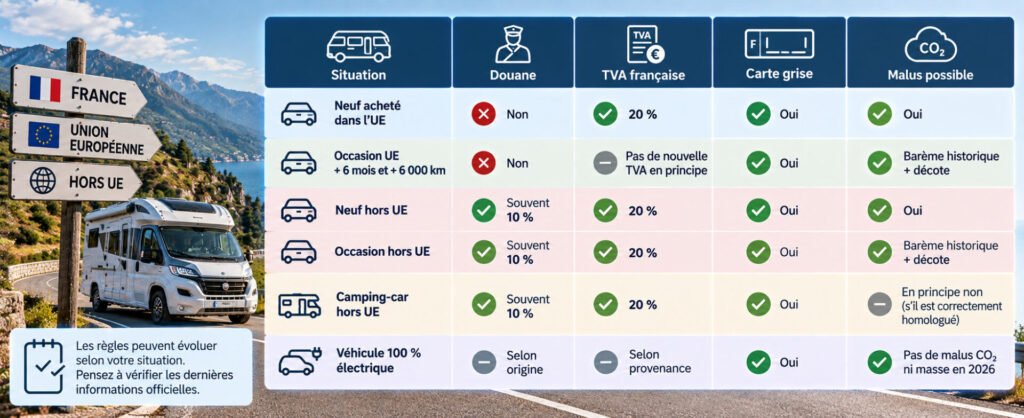
| Situation | Douane | TVA française | Carte grise | Malus possible |
|---|---|---|---|---|
| Neuf acheté dans l’UE | Non | 20 % | Oui | Oui |
| Occasion UE +6 mois et +6 000 km | Non | Pas de nouvelle TVA française en principe | Oui | Barème historique + décote |
| Neuf hors UE | Souvent 10 % | 20 % | Oui | Oui |
| Occasion hors UE | Souvent 10 % | 20 % | Oui | Barème historique + décote |
| Camping-car hors UE | Souvent 10 % | 20 % | Oui | En principe non s’il est correctement homologué comme véhicule spécial d’habitation |
| Véhicule 100 % électrique | Selon origine | Selon provenance | Oui | Pas de malus CO₂ ni masse en 2026 |
Questions fréquentes
Sources officielles ayant permis de rédiger ce guide :
Service-Public.fr — ministère de l’Économie — Légifrance — BOFiP.
Les montants présentés dans ce guide sont ceux applicables en 2026. Le montant définitif reste celui calculé lors de la démarche officielle d’immatriculation. Si vous constatez une erreur ou un manque de précisions, n’hésitez pas à nous contacter.