Lorsqu’on achète un véhicule en France, le prix de la carte grise peut aller de quelques dizaines d’euros à plusieurs dizaines de milliers d’euros. Il dépend notamment de la région, des chevaux fiscaux, des émissions de CO₂, du poids du véhicule, de son âge et, dans certains cas, de sa date de première immatriculation.
Ce guide exclusif, réalisé par les équipes de Camping Car Invest à partir de sources vérifiées, explique simplement comment calculer le coût d’une carte grise en 2026, que vous achetiez une voiture neuve, une voiture d’occasion ou un camping-car.
Il a été rédigé pour aider notamment les propriétaires de camping-cars – ou les futurs propriétaires qui veulent acheter un van, fourgon aménagé, profilé, intégral ou capucine neuf ou d’occasion – à calculer le prix de la carte grise qui tient compte de toutes les variables. Etant donné la complexité réglementaire en vigueur, ce guide unique en son genre répondra à toutes vos questions.
- Simulateur gratuit
- Comment se calcule le prix d’une carte grise en 2026 ?
- La taxe régionale : les chevaux fiscaux et votre région
- Le malus CO₂ en 2026
- Le malus au poids en 2026
- Peut-on cumuler malus CO₂ et malus au poids ?
- Le malus au poids sert-il à payer le recyclage de la voiture ?
- Comment sont taxées les voitures hybrides ?
- Les voitures électriques et hydrogène paient-elles les malus en 2026 ?
- Voiture neuve achetée en France : que paie-t-on ?
- Voiture d’occasion achetée en France : doit-on repayer le malus ?
- Camping-car : paie-t-on le malus CO₂ ou le malus au poids ?
- Voiture importée : paie-t-on les mêmes malus ?
- Quelles réductions permettent de réduire le prix de la carte grise ?
- Quelles informations regarder sur la carte grise ?
- Quelles sont les taxes à payer selon le type de véhicule ?
- Les 5 règles à retenir
- Questions fréquentes
Simulateur gratuit
Comment se calcule le prix d’une carte grise en 2026 ?
Pour une voiture particulière classique, le calcul peut être résumé ainsi :
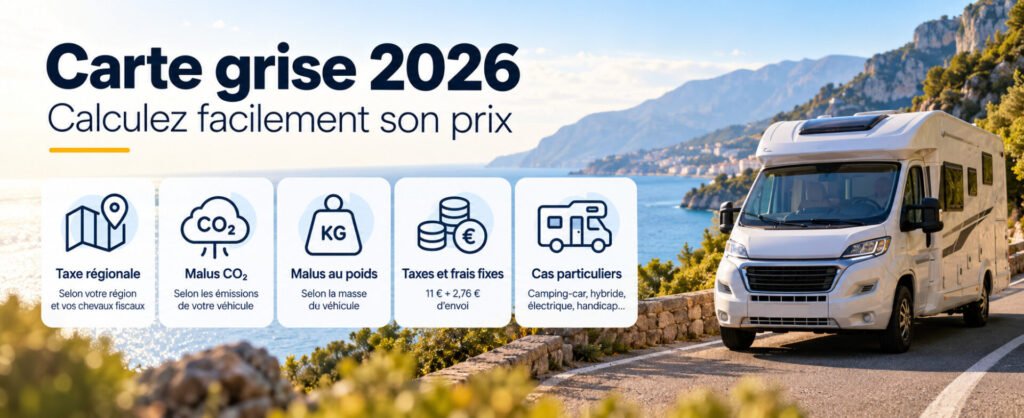
Prix de la carte grise = taxe régionale + éventuel malus CO₂ + éventuel malus au poids + 11 € + 2,76 €
Les 11 € correspondent à la taxe fixe. Les 2,76 € correspondent aux frais d’envoi du certificat d’immatriculation à votre domicile.
Le point important est que ces différentes sommes ne sont pas calculées de la même façon, le tableau suivant le précise :
Élément | Ce qui fait varier le montant | National ou régional ? |
|---|---|---|
| Taxe régionale | Chevaux fiscaux et région du titulaire | Régional |
| Malus CO₂ | Émissions de CO₂ ou, dans certains cas, chevaux fiscaux | National |
| Malus au poids | Masse en ordre de marche du véhicule | National |
| Taxe fixe | Forfait | National |
| Envoi de la carte grise | Forfait | National |
Le malus écologique ne change donc pas selon la préfecture ou le département. Le malus CO₂ et le malus au poids utilisent des barèmes nationaux. C’est essentiellement la taxe régionale qui peut faire varier le prix d’une carte grise selon votre lieu de résidence.
La taxe régionale : les chevaux fiscaux et votre région
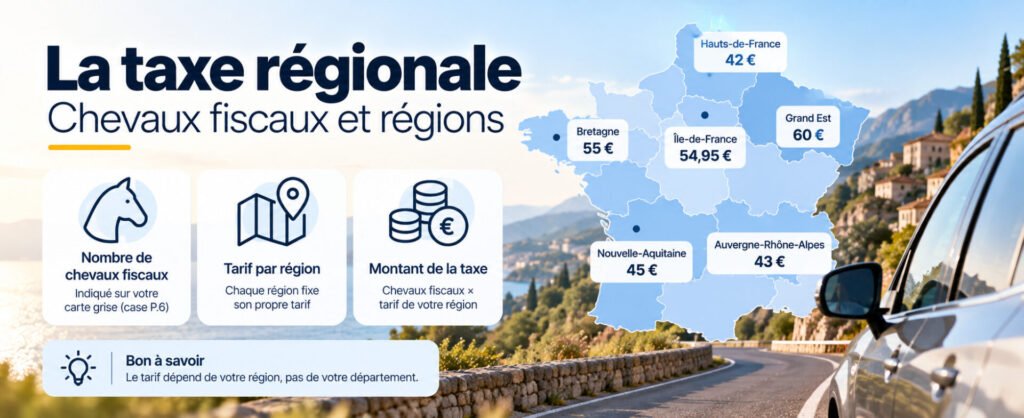
La première partie du prix correspond à la taxe régionale :
Taxe régionale = Nombre de chevaux fiscaux × tarif du cheval fiscal de votre région
La puissance fiscale est indiquée à la rubrique P.6 de la carte grise.
Exemple : pour une voiture de 8 CV dans une région où le cheval fiscal coûte 60 €, la taxe régionale est de 8×60 = 480 €.
Chaque région fixe donc son propre tarif. Il ne s’agit donc pas d’un tarif fixé département par département. Voici ci-dessous le tableau des taxes régionales applicable en 2026.
Prix du cheval fiscal par région en 2026
| Région | Prix / CV | Région | Prix / CV |
|---|---|---|---|
| Auvergne-Rhône-Alpes | 43 € | Bourgogne-Franche-Comté | 60 € |
| Bretagne | 60 € | Centre-Val de Loire | 60 € |
| Corse | 53 € | Grand Est | 60 € |
| Hauts-de-France | 43 € | Île-de-France | 68,95 €* |
| Normandie | 60 € | Nouvelle-Aquitaine | 58 € |
| Occitanie | 59,50 € | Pays de la Loire | 51 € |
| Provence-Alpes-Côte d’Azur | 60 € | Guadeloupe | 41 € |
| Guyane | 42,50 € | Martinique | 53 € |
| La Réunion | 60 € | Mayotte | 30 € |
Ces tarifs correspondent aux montants applicables en 2026, avec plusieurs changements intervenus en cours d’année : Nouvelle-Aquitaine à 58 € depuis le 1er mars, Hauts-de-France à 43 € depuis le 1er avril, La Réunion à 60 € depuis le 1er février, notamment.
* Cas particulier de l’Île-de-France : le tarif régional reste fixé à 54,95 €, mais une majoration de 14 € par cheval fiscal s’applique depuis le 1er mars 2026 pour financer Île-de-France Mobilités. Pour le calcul payé par l’automobiliste, cela revient donc à 68,95 € par CV.
Exemple pour une voiture de 10 CV immatriculée dans le Grand Est, la taxe régionale résultante est de 10 × 60 € = 600 €
Et si le véhicule a 10 ans ou plus ?
Lorsque la première immatriculation remonte à 10 ans ou davantage, le tarif régional est normalement divisé par deux.
Avec notre exemple de 8 CV et un tarif normal de 60 €, on obtient 240 €.
Attention à une confusion fréquente « La règle des 10 ans » concerne principalement la taxe régionale. Elle ne signifie pas qu’un éventuel malus disparaît automatiquement au bout de 10 ans.
Taxe régionale = puissance en CV × tarif régional × 50 % (pour une voiture particulière classique de 10 ans ou plus).
Le malus CO₂ en 2026
Pour la grande majorité des voitures vendues en France et en Europe, le malus dépend du nombre de grammes de CO₂ émis par kilomètre. Cette valeur apparaît à la rubrique V.7 de la carte grise.
En 2026, le malus débute à 108 g/km et peut atteindre 80 000 € !
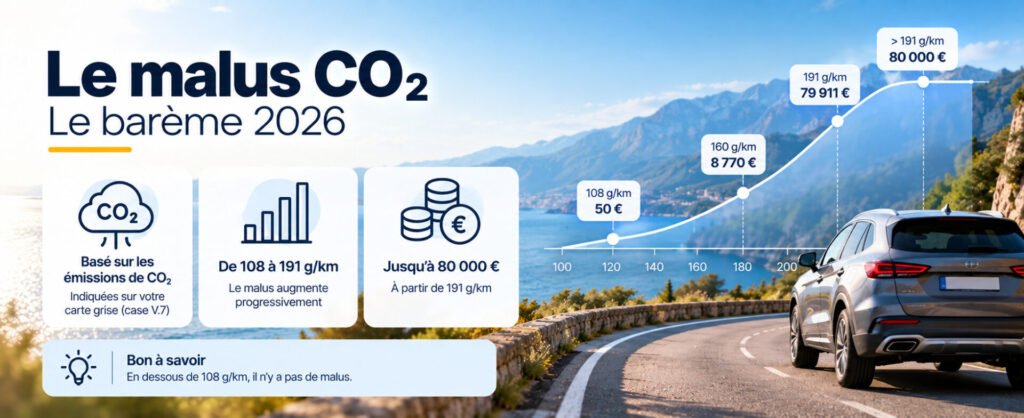
| Émissions de CO₂ | Malus 2026 |
|---|---|
| Moins de 108 g/km | 0 € |
| 108 g/km | 50 € |
| 120 g/km | 310 € |
| 130 g/km | 983 € |
| 140 g/km | 2 205 € |
| 150 g/km | 4 279 € |
| 160 g/km | 8 770 € |
| 170 g/km | 22 380 € |
| 180 g/km | 45 990 € |
| 190 g/km | 76 800 € |
| 191 g/km | 79 911 € |
| Plus de 191 g/km | 80 000 € |
Le barème augmente très rapidement : quelques grammes supplémentaires peuvent représenter plusieurs milliers d’euros.
Pourquoi les chevaux fiscaux sont-ils parfois utilisés à la place du CO₂ ?
Dans la majorité des cas, une voiture vendue sur le marché européen est taxée selon ses émissions de CO₂. Pour certains véhicules importés directement d’un marché extérieur à l’Europe, les informations européennes nécessaires au calcul peuvent ne pas être disponibles. Le malus peut alors être calculé selon la puissance fiscale du véhicule.
Le malus au poids en 2026
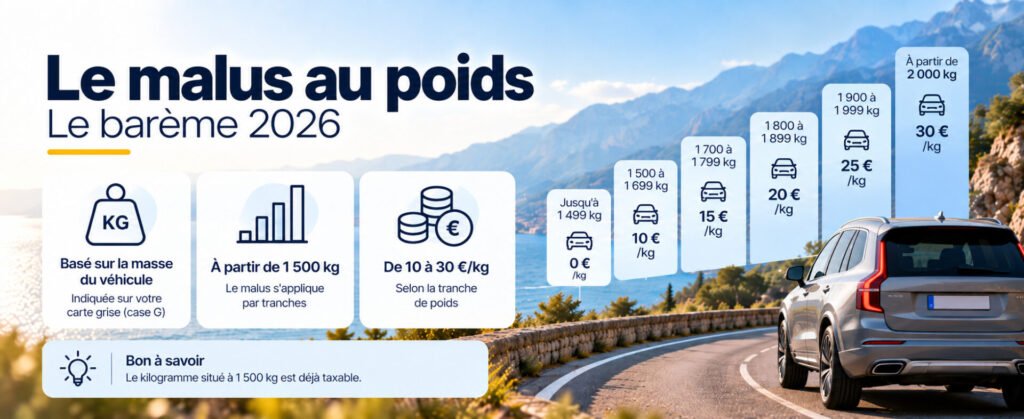
Le malus au poids dépend de la masse en ordre de marche, indiquée à la rubrique G de la carte grise. Ce n’est pas le PTAC.
En 2026, il s’applique à partir de 1 500 kg.
| Partie du poids du véhicule | Tarif |
|---|---|
| Jusqu’à 1 499 kg | 0 €/kg |
| De 1 500 à 1 699 kg | 10 €/kg |
| De 1 700 à 1 799 kg | 15 €/kg |
| De 1 800 à 1 899 kg | 20 €/kg |
| De 1 900 à 1 999 kg | 25 €/kg |
| À partir de 2 000 kg | 30 €/kg |
Il s’agit d’un calcul par tranches.
Cela signifie par exemple qu’une voiture de 1 850 kg n’est pas taxée sur ses 1 850 kg au tarif de 20 €/kg. On additionne uniquement les différentes parties taxables de son poids.
Pour 1 850 kg :
- De 1 500 à 1 699 kg : 200 kg × 10 € = 2 000 € ;
- De 1 700 à 1 799 kg : 100 kg × 15 € = 1 500 € ;
- De 1 800 à 1 850 kg : 51 kg × 20 € = 1 020 €.
Soit un malus au poids théorique de : 4 520 €
Le kilogramme situé exactement à 1 500 kg est donc déjà taxable.
Peut-on cumuler malus CO₂ et malus au poids ?
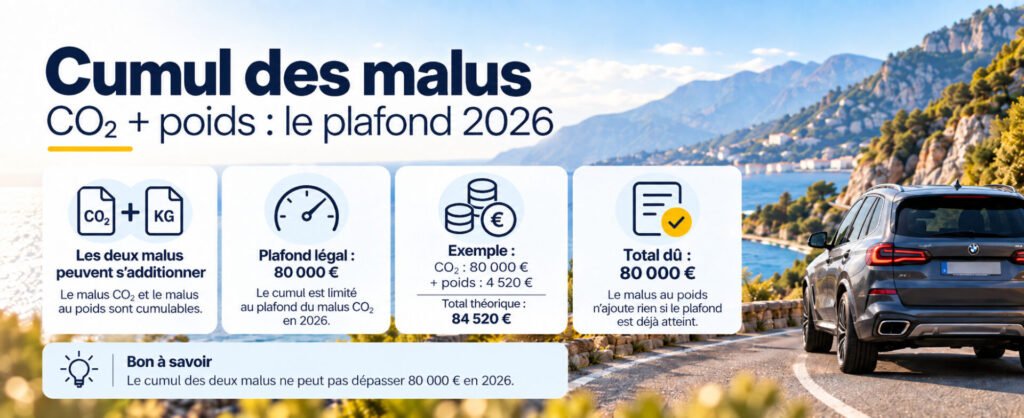
Oui, mais leur total ne peut pas dépasser le plafond du malus CO₂ applicable au véhicule. En 2026, pour une voiture neuve, ce plafond est de 80 000 €.
Exemple : une voiture de 220 g/km atteint déjà 80 000 € de malus CO₂. Même si son malus au poids théorique est de 4 520 €, aucun montant supplémentaire ne peut être ajouté : le cumul reste plafonné à 80 000 €.
Le malus au poids sert-il à payer le recyclage de la voiture ?
Non. Il s’agit d’une taxe liée au poids du véhicule lors de son immatriculation. Ce n’est pas une somme mise de côté pour financer sa future destruction ou son recyclage.
Comment sont taxées les voitures hybrides ?
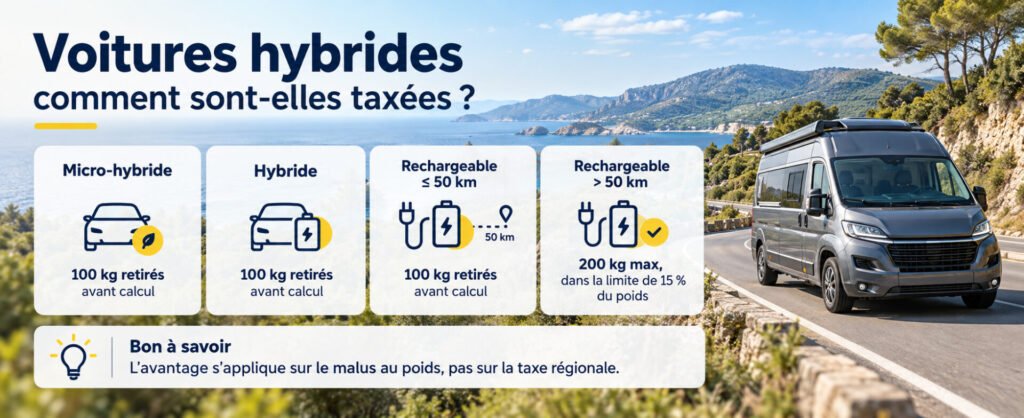
Pour calculer le malus au poids, certains véhicules hybrides bénéficient d’un abattement appliqué à leur masse en ordre de marche.
Pour un véhicule dont la première immatriculation intervient en 2026, les règles sont les suivantes :
| Type de véhicule | Abattement sur la masse pour le calcul du malus au poids |
|---|---|
| Micro-hybride | 100 kg |
| Hybride non rechargeable | 100 kg |
| Hybride rechargeable | 200 kg, dans la limite de 15 % de la masse en ordre de marche |
Pour les hybrides rechargeables, l’abattement de 200 kg ne peut donc pas dépasser 15 % de la masse en ordre de marche du véhicule.
Exemple : un hybride rechargeable affichant une masse en ordre de marche de 1 800 kg bénéficie en principe d’un abattement de 200 kg. Sa masse retenue pour le calcul du malus au poids est donc de 1 600 kg.
En revanche, pour un véhicule hybride rechargeable de 1 200 kg, 15 % de sa masse représente 180 kg. L’abattement est donc limité à 180 kg, et non à 200 kg.
Ces abattements réduisent uniquement la masse prise en compte pour calculer le malus au poids. Ils ne signifient pas que le véhicule est automatiquement exonéré du malus.
À noter : pour les véhicules dont la première immatriculation est antérieure à 2026, les règles peuvent être différentes selon leur date de première immatriculation.
Exemple pour un hybride rechargeable : pour une voiture de 1 800 kg disposant de plus de 50 km d’autonomie électrique en ville : 15 % de 1 800 kg = 270 kg. L’avantage étant plafonné à 200 kg, le poids retenu pour le calcul devient 1 600 kg. Le seuil de 50 km est strict : à exactement 50 km, le véhicule ne bénéficie pas du régime des 200 kg.
Les voitures électriques et hydrogène paient-elles les malus en 2026 ?
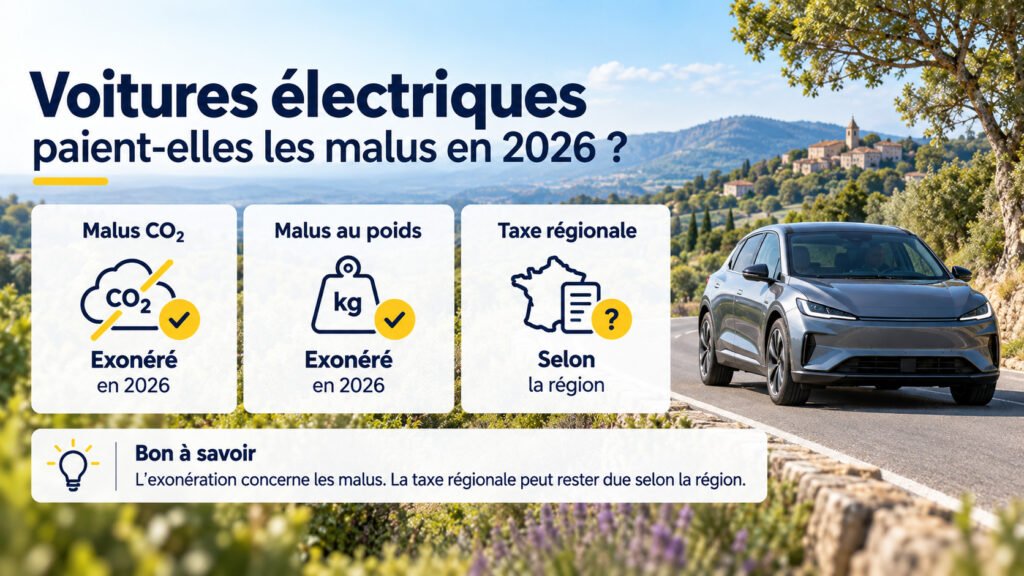
Non. Les voitures entièrement électriques et les véhicules à hydrogène sont exonérés du malus CO₂ et du malus au poids en 2026.
Mais cela ne signifie pas que leur carte grise est toujours gratuite : en 2026, les véhicules électriques et hydrogène restent soumis à la taxe régionale (les Hauts-de-France accordent toutefois une réduction de 50 % depuis le 1er avril 2026).
Voiture neuve achetée en France : que paie-t-on ?
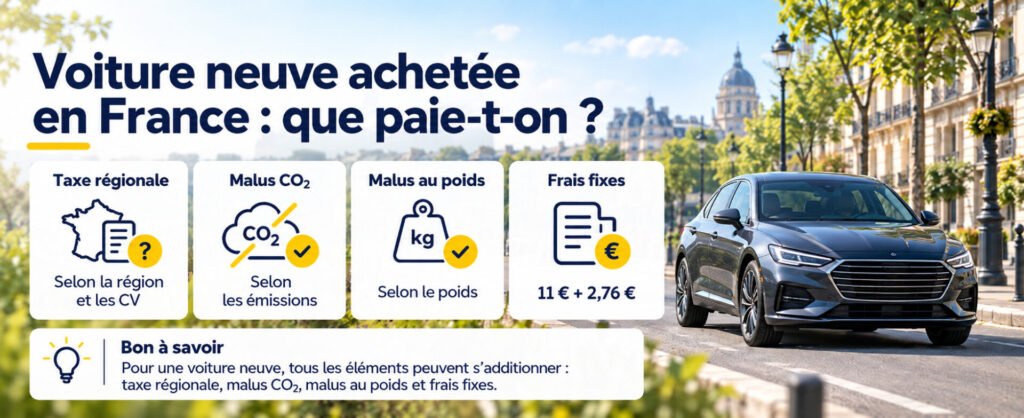
C’est le cas le plus classique. Pour une voiture neuve thermique :
Carte grise = taxe régionale + malus CO₂ + malus au poids + 13,76 €*
*avec 13,76 € = 11 € de taxe fixe + 2,76 € d’envoi sécurisé de la carte grise.
| Élément | À payer ? |
|---|---|
| Taxe régionale | Oui |
| Malus CO₂ | Selon les émissions |
| Malus au poids | Selon le poids |
| Taxe fixe | 11 € |
| Envoi de la carte grise | 2,76 € |
Prenons comme exemple concret une voiture neuve sportive essence achetée en France avec les caractéristiques suivantes :
- Prix neuf : 48 000 € TTC ;
- Puissance fiscale : 10 CV ;
- Région : Grand Est ;
- Tarif du cheval fiscal : 60 € / CV ;
- Émissions de CO₂ : 160 g/km ;
- Masse en ordre de marche : 1 850 kg.
Le prix neuf est utile pour situer le véhicule, mais il n’entre pas directement dans le calcul du malus 2026. L’ancien plafond du malus limité à 50 % du prix d’achat a été supprimé à partir de 2024.
Le calcul est alors le suivant :
Élément Calcul Montant Taxe régionale 10 CV × 60 € 600 € Malus CO₂ 160 g/km 8 770 € Malus au poids 1 850 kg 4 520 € Taxe fixe Forfait 11 € Envoi de la carte grise Forfait 2,76 € Total de la carte grise 13 903,76 € Le tarif de 60 € par cheval fiscal est bien celui appliqué dans le Grand Est en 2026. Le barème officiel 2026 fixe le malus CO₂ à 8 770 € pour 160 g/km.
Pour le poids de 1 850 kg, le calcul se fait par tranches :
- De 1 500 à 1 699 kg : 200 kg × 10 € = 2 000 € ;
- De 1 700 à 1 799 kg : 100 kg × 15 € = 1 500 € ;
- De 1 800 à 1 850 kg : 51 kg × 20 € = 1 020 €.
Soit un malus au poids de 4 520 €. Le barème 2026 prévoit bien 10 €/kg de 1 500 à 1 699 kg, 15 €/kg de 1 700 à 1 799 kg et 20 €/kg de 1 800 à 1 899 kg.
Au final, une voiture neuve affichée à 48 000 € peut donc nécessiter 13 903,76 € supplémentaires pour son immatriculation, soit un coût total d’acquisition de 61 903,76 € avant d’éventuels autres frais.
Voiture d’occasion achetée en France : doit-on repayer le malus ?
Dans le cas normal, non. Si vous achetez une voiture qui est déjà immatriculée en France et que l’opération consiste simplement à changer de propriétaire, vous ne payez pas une deuxième fois le malus CO₂ ou le malus au poids.
Ces taxes sont normalement liées à la première immatriculation en France du véhicule comme voiture de tourisme.
Vous payez principalement : taxe régionale + 11 € + 2,76 €
Et si la voiture a 10 ans ou plus : la taxe régionale divisée par deux + 11 € + 2,76 €
Exemple pour une voiture de 12 ans (8 CV, tarif régional hypothétique : 60 €/CV) :
Taxe régionale réduite : 8 × 30 € = 240 €
Total : 253,76 €
Le CO₂ et le poids de cette voiture ne provoquent pas un nouveau malus au simple changement de propriétaire.
Existe-t-il des exceptions ?
Oui, mais elles sont peu fréquentes. Une nouvelle taxation peut notamment intervenir lorsqu’un véhicule est techniquement transformé et devient pour la première fois une voiture entrant dans le champ des malus. C’est par exemple le type de question qui peut se poser lorsqu’un véhicule utilitaire est transformé en voiture particulière.
Camping-car : paie-t-on le malus CO₂ ou le malus au poids ?
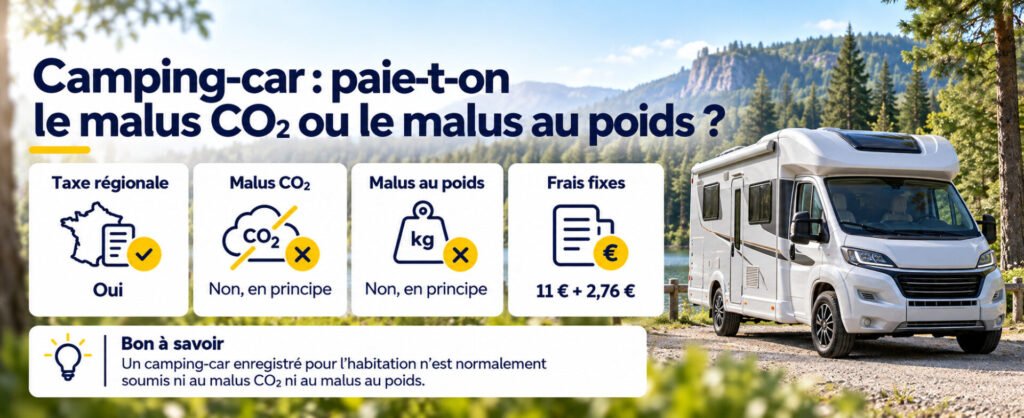
En principe, non, lorsqu’il s’agit bien d’un camping-car officiellement enregistré comme véhicule destiné à l’habitation. La réglementation exclut du champ des deux malus les véhicules qui, par leur carrosserie, leurs équipements et leurs caractéristiques, sont destinés à un usage d’habitation. C’est un point particulièrement important.
Un camping-car de 3,5 tonnes n’est donc pas soumis à plusieurs dizaines de milliers d’euros de malus au poids simplement parce qu’il est lourd.
Pour un camping-car classique, le coût de la Carte grise = taxe régionale + 11 € + 2,76 €
Et si le camping-car a 10 ans ou plus, la taxe régionale est normalement réduite de moitié.
Attention aux vans et fourgons transformés
Le fait de pouvoir dormir dans un véhicule ne suffit pas. Ce qui compte est sa situation administrative réelle. Un fourgon transformé mais qui n’est pas correctement enregistré comme tel auprès de l’administration (véhicule destiné à l’habitation) peut relever d’autres règles. Autrement dit, le fait qu’un véhicule comporte un lit ou des équipements de camping ne suffit pas à lui donner juridiquement le statut d’un camping-car.
Voiture importée : paie-t-on les mêmes malus ?
Cas d’une voiture neuve
Si la voiture n’a jamais été immatriculée auparavant, elle est considérée comme neuve pour sa première immatriculation en France.
- Taxe régionale
- Malus CO₂ 2026
- Malus au poids 2026
- 11 € de taxe fixe
- 2,76 € d’envoi
Des coûts supplémentaires peuvent exister en dehors de la carte grise : TVA, droits de douane, certificat de conformité ou démarches techniques.
Attention aux voitures « 0 km » : une voiture vendue comme neuve peut avoir déjà été immatriculée à l’étranger. Dans ce cas, elle doit être traitée comme une voiture d’occasion importée.
Cas d’une voiture d’occasion
C’est le cas le plus complexe.
- On retrouve le barème applicable l’année de la toute première immatriculation du véhicule.
- On calcule le malus correspondant à ce barème historique.
- On réduit ensuite ce montant en fonction de l’âge exact du véhicule.
Une voiture immatriculée pour la première fois en Allemagne en 2022 puis importée en France en 2026 n’est donc pas taxée comme une voiture neuve 2026.
Pour en savoir plus sur le cas de véhicules importés de l’étranger nous vous invitons à lire notre guide dédié au calcul du prix de la carte grise d’un véhicule importé.
Quelles réductions permettent de réduire le prix de la carte grise ?
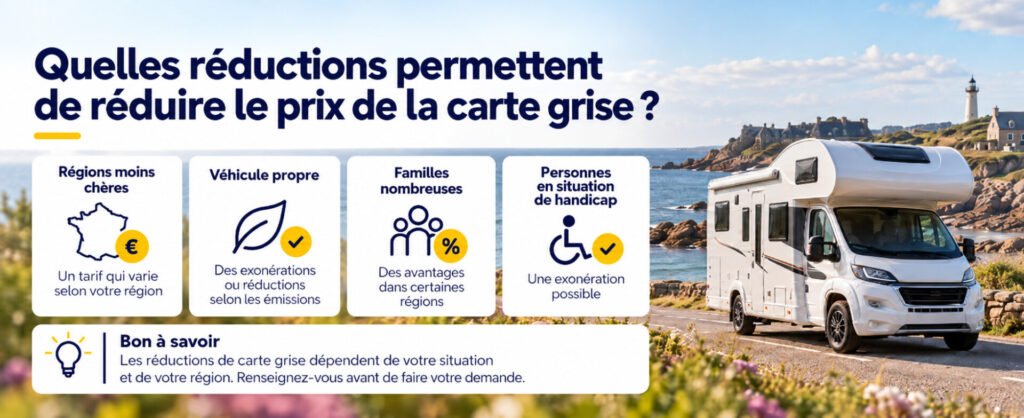
Nous présentons dans cette section l’ensemble des réductions qui permettent de faire baisser le coût de la carte grise d’un véhicule acheté neuf ou d’occasion en France en fonction de cas spécifiques : famille nombreuse, situation de handicap, usage du superéthanol E85.
Quelle réduction du malus pour les familles nombreuses ?
Les familles ayant au moins 3 enfants à charge peuvent bénéficier d’un abattement sur le malus automobile pour un véhicule comportant au moins cinq places assises.
Dès lors que le foyer compte au moins 3 enfants éligibles, l’abattement est appliqué pour chaque enfant à charge, dès le premier enfant.
| Élément servant au calcul du malus | Abattement par enfant à charge |
|---|---|
| Émissions de CO₂ | 20 g/km |
| Puissance administrative lorsque le barème en CV s’applique | 1 CV |
| Masse en ordre de marche pour le malus au poids | 200 kg |
Ainsi, une famille ayant 3 enfants à charge bénéficie de :
- 60 g/km d’abattement pour le calcul du malus CO₂ ;
- 3 CV d’abattement si le malus est calculé à partir de la puissance administrative ;
- 600 kg d’abattement pour le calcul du malus au poids.
Exemple : une voiture de 5 places émettant 165 g de CO₂/km et acquise par une famille ayant trois enfants à charge voit son niveau d’émissions retenu pour le calcul du malus ramené à :
165 − (3 × 20) = 105 g de CO₂/km.
De la même manière, si le véhicule affiche une masse en ordre de marche de 2 100 kg, la masse retenue après l’abattement famille nombreuse est :
2 100 − (3 × 200) = 1 500 kg.
L’avantage est limité à un seul véhicule d’au moins 5 places par foyer sur une période de deux ans, sauf situations particulières prévues par les textes.
Les enfants pris en compte doivent être effectivement et durablement à la charge du foyer selon les conditions prévues par la réglementation. Les enfants placés au domicile dans le cadre d’une famille d’accueil peuvent également être concernés.
Lorsque plusieurs abattements peuvent s’appliquer au même véhicule, notamment un abattement lié aux caractéristiques techniques du véhicule et l’abattement famille nombreuse, les règles fiscales déterminent l’abattement applicable.
À savoir : selon la situation, l’abattement peut être pris en compte directement lors de l’immatriculation ou faire l’objet d’une demande de remboursement auprès de l’administration fiscale si le malus a déjà été payé.
Quelles exonérations en cas de handicap ?
L’exonération des malus CO₂ et au poids ne concerne pas toutes les situations de handicap. Elle s’applique notamment lorsqu’une personne possède une Carte Mobilité Inclusion (CMI) portant la mention « invalidité ».
Cette carte est attribuée si la personne présente un taux d’incapacité permanente d’au moins 80 % ou si elle est reconnue en 3e catégorie d’invalidité par la Sécurité sociale. Le taux d’incapacité est évalué dans le cadre de la MDPH/CDAPH selon un guide-barème officiel.
Sont également concernés les titulaires d’une carte d’invalidité militaire ainsi que les personnes ayant à leur charge un enfant titulaire de l’une de ces cartes. Enfin, un véhicule accessible en fauteuil roulant est lui-même exonéré des malus (cas détaillé dans le paragraphe suivant).
| Situation | Exonération des malus |
|---|---|
| CMI avec mention « invalidité » | Oui |
| Taux d’incapacité ≥ 80 % donnant droit à la CMI invalidité | Oui |
| Pension d’invalidité de 3e catégorie | Oui, via la CMI invalidité |
| APA en GIR 1 ou 2 | Oui, via la CMI invalidité attribuée à titre définitif |
| CMI « stationnement » seule | Non |
| CMI « priorité » seule | Non |
| Carte d’invalidité militaire | Oui |
| Enfant à charge titulaire d’une CMI invalidité | Oui |
| Véhicule accessible en fauteuil roulant | Oui |
À noter : l’exonération est limitée à un véhicule par bénéficiaire et concerne les deux malus, mais elle ne supprime pas automatiquement la taxe régionale de carte grise.
Véhicule accessible en fauteuil roulant : quelles conditions ?
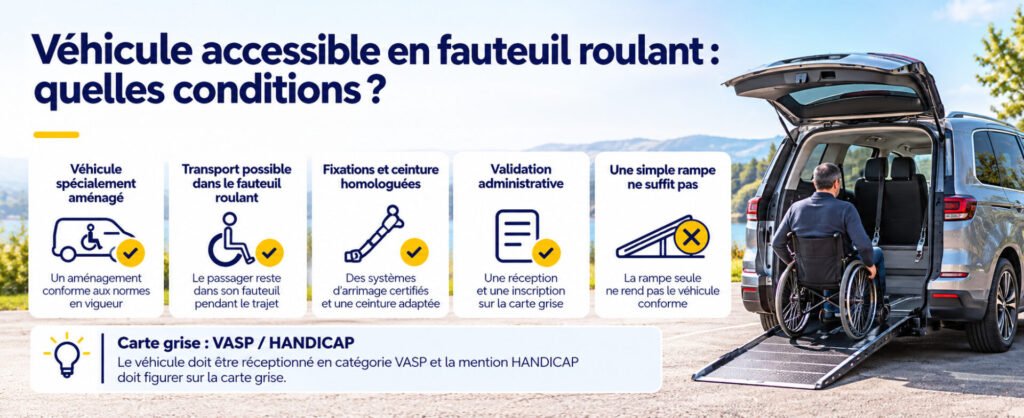
L’exonération des malus ne s’applique pas à un véhicule équipé d’une simple rampe ou d’un accessoire PMR. Pour être exonéré, le véhicule doit être spécialement aménagé pour transporter une personne restant assise dans son fauteuil roulant et répondre à des règles techniques précises de sécurité.
En pratique, il doit être officiellement reconnu comme véhicule adapté, avec notamment :
- Une classification administrative adaptée, généralement VASP HANDICAP ;
- Un aménagement permettant l’accès et le transport d’une personne dans son fauteuil ;
- Des dispositifs homologués pour fixer le fauteuil et retenir son occupant ;
- Une transformation officiellement validée lorsqu’elle est réalisée après l’achat du véhicule.
Une simple modification légère d’un SUV ne suffit donc pas pour bénéficier de l’exonération.
Autre point important : si le véhicule perd ensuite son aménagement spécifique et n’est plus reconnu comme accessible en fauteuil roulant, un malus peut redevenir exigible lors de la modification de la carte grise.
L’exonération liée à un véhicule accessible en fauteuil roulant est attachée à la qualification technique du véhicule et est distincte de l’exonération accordée à une personne handicapée. Le texte fiscal ne conditionne pas expressément cette exonération au handicap du propriétaire…
ATTENTION : cela ne signifie pas qu’il existe une « astuce sûre » consistant à faire transformer artificiellement un gros SUV uniquement pour éviter 80 000 € de malus.
Si la transformation est fictive, purement cosmétique ou ne répond pas réellement aux normes, elle ne peut pas obtenir légalement cette qualification. Et plus largement, le droit fiscal permet à l’administration d’écarter des montages dont le motif principal est de contourner l’impôt lorsqu’ils recherchent une application littérale des textes contraire à leur objectif. C’est le mécanisme de l’abus de droit fiscal prévu notamment à l’article L. 64 A du livre des procédures fiscales.
En résumé : l’exonération dépend de la qualification technique et administrative réelle du véhicule, pas de la simple présence d’un équipement PMR (Personnel à Mobilité Réduite).
Quel abattement pour un véhicule fonctionnant au superéthanol E85 ?
Les véhicules fonctionnant totalement ou partiellement au superéthanol E85 bénéficient d’un abattement spécifique pour le calcul du malus CO₂.
Pour les véhicules dont le malus est calculé à partir des émissions de CO₂, l’abattement est de :
| Émissions de CO₂ du véhicule | Abattement E85 |
|---|---|
| Jusqu’à 250 g/km inclus | 40 % des émissions de CO₂ |
| Plus de 250 g/km | Aucun abattement |
Attention : l’abattement de 40 % s’applique aux émissions de CO₂ et non directement au montant du malus.
Ainsi, pour un véhicule E85 homologué à 200 g de CO₂/km, les émissions retenues pour déterminer le malus sont : 200 × 60 % = 120 g de CO₂/km
Le montant du malus est ensuite calculé en utilisant 120 g/km dans le barème applicable, et non 200 g/km.
En revanche, si le véhicule émet 260 g de CO₂/km, aucun abattement E85 n’est applicable, puisque ses émissions dépassent 250 g/km. Le malus est donc calculé à partir de 260 g/km.
Pour certains véhicules auxquels s’applique un ancien barème fondé sur la puissance administrative, l’abattement est de 2 chevaux fiscaux (CV) lorsque la puissance administrative du véhicule ne dépasse pas 12 CV.
| Puissance administrative | Abattement E85 |
|---|---|
| Jusqu’à 12 CV inclus | 2 CV |
| Plus de 12 CV | Aucun abattement |
Par exemple, lorsqu’un barème en puissance administrative est applicable à un véhicule E85 de 10 CV, la puissance retenue pour calculer le malus est de 8 CV.
Ces dispositions concernent les véhicules dont la source d’énergie comprend le superéthanol E85, qu’il soit utilisé seul ou en combinaison avec une autre source d’énergie, notamment dans certains véhicules hybrides.
À retenir : l’avantage E85 réduit la valeur servant au calcul du malus CO₂. Il ne constitue pas une réduction de 40 % du montant du malus et ne supprime pas automatiquement celui-ci.
Quelles informations regarder sur la carte grise ?
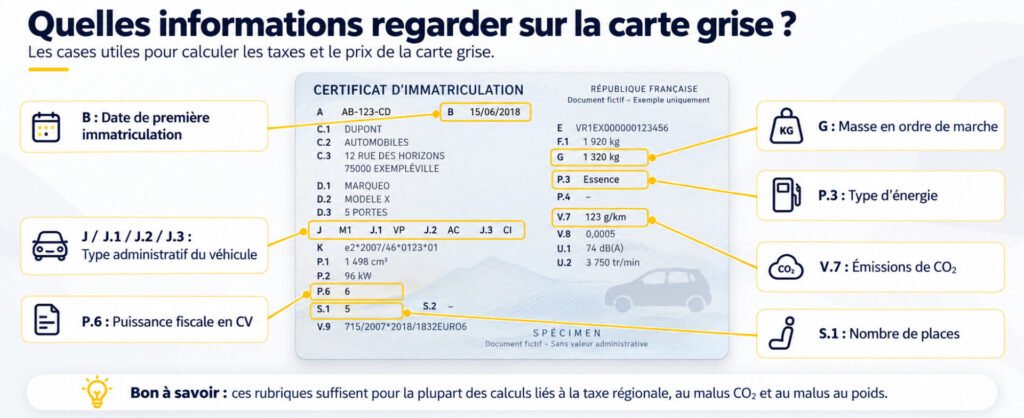
| Case | Information |
|---|---|
| B | Date de première immatriculation |
| G | Masse en ordre de marche |
| P.3 | Type d’énergie |
| P.6 | Puissance fiscale en CV |
| V.7 | Émissions de CO₂ |
| J / J.1 / J.2 / J.3 | Type administratif du véhicule |
| S.1 | Nombre de places |
Pour la plupart des calculs, les quatre informations essentielles sont : B pour l’âge, G pour le poids, P.6 pour les chevaux fiscaux et V.7 pour le CO₂.
Quelles sont les taxes à payer selon le type de véhicule ?
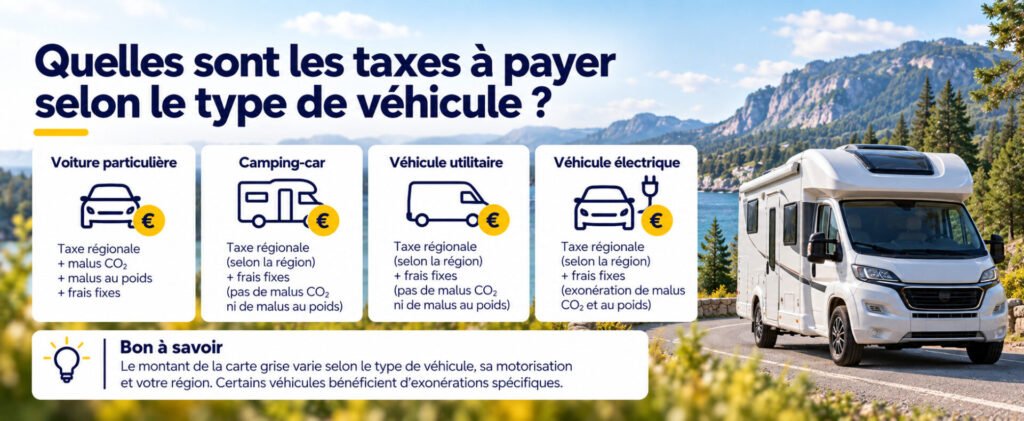
| Situation | Taxe régionale | Malus CO₂ | Malus au poids |
|---|---|---|---|
| Voiture neuve achetée en France | Oui | Possible | Possible |
| Occasion déjà immatriculée en France | Oui | Non en principe | Non en principe |
| Camping-car enregistré pour l’habitation | Oui | Non | Non |
| Voiture neuve importée, jamais immatriculée | Oui | Possible | Possible |
| Voiture d’occasion importée | Oui | Possible avec réduction liée à l’âge | Possible avec réduction liée à l’âge |
Les 5 règles à retenir
- Les chevaux fiscaux servent principalement à calculer la taxe régionale. Le tarif dépend de votre région, pas de votre département.
- Le malus CO₂ et le malus au poids utilisent des barèmes nationaux.
- Une voiture d’occasion déjà immatriculée en France ne repaie normalement pas les malus lors d’un simple changement de propriétaire.
- Une voiture d’occasion importée peut être soumise à un malus calculé selon son année de 1ère immatriculation et son ancienneté. Les règles sont différentes de celles d’une occasion déjà immatriculée en France.
- Un camping-car correctement enregistré pour l’habitation n’est normalement soumis ni au malus CO₂ ni au malus au poids.
Questions fréquentes
Sources officielles ayant permis de rédiger ce guide :
Service-Public.fr — ministère de l’Économie — Légifrance — BOFiP.
Les montants présentés dans ce guide sont ceux applicables en 2026. Le montant définitif reste celui calculé lors de la démarche officielle d’immatriculation. Si vous constatez une erreur ou un manque de précisions, n’hésitez pas à nous contacter.